Daily Morning Report 2026年11月17日(火)
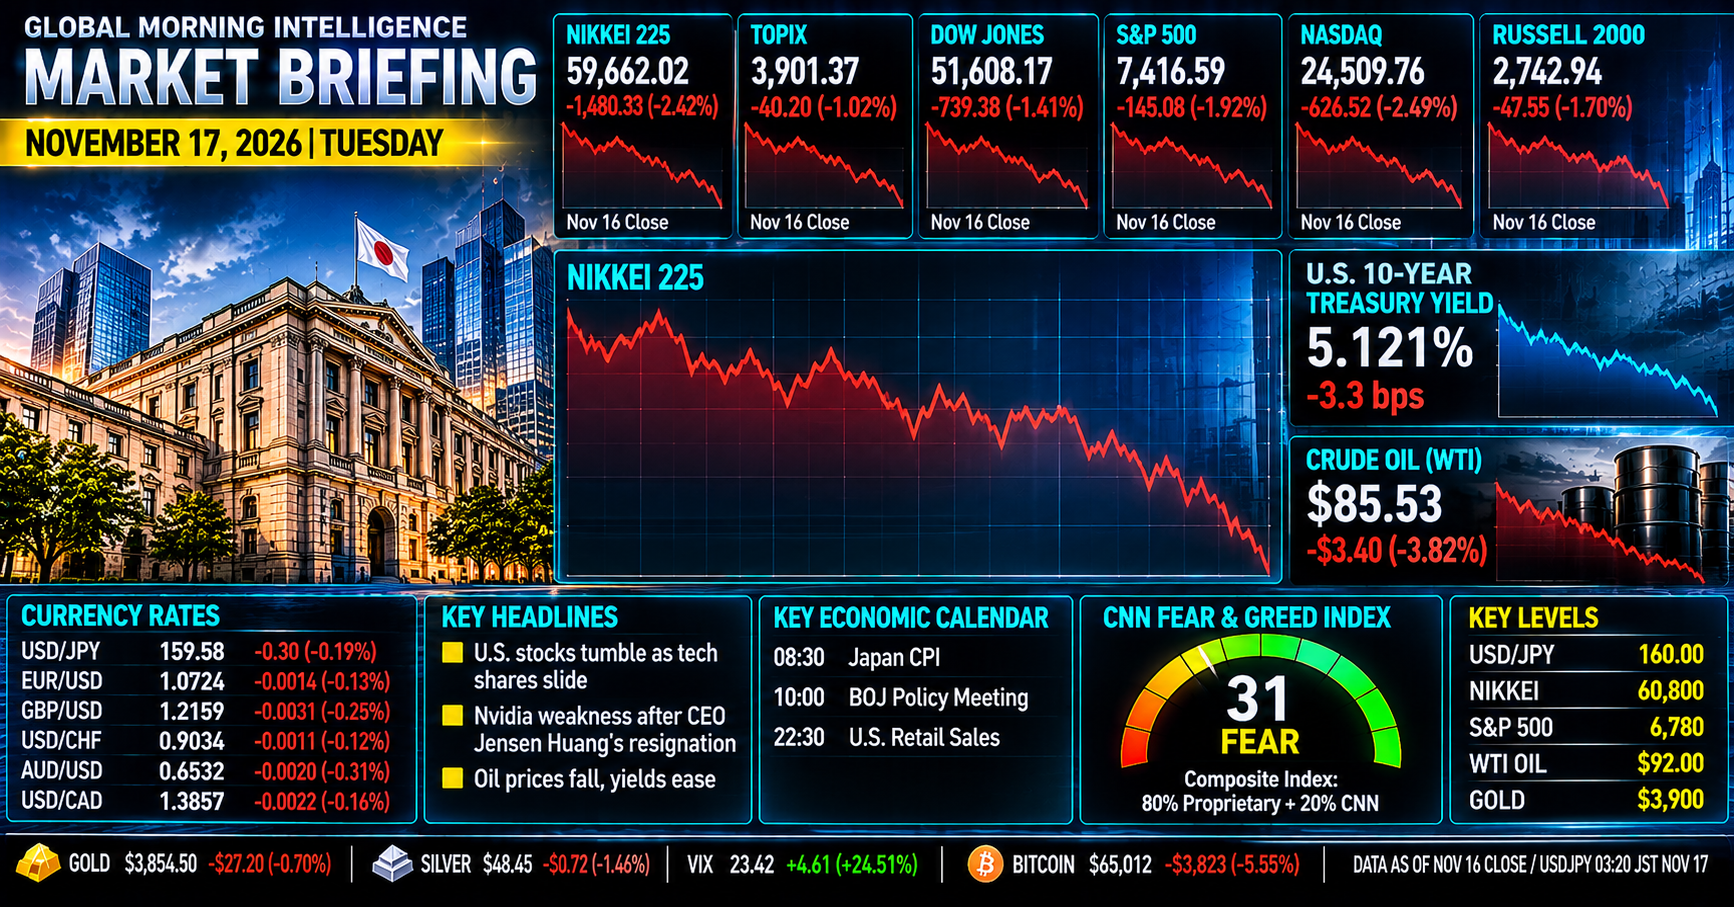
米国主要株価指数が下落S&P500は3営業日続落 ...


KTYM PARTNERSは、あなたの事業成長と資産防衛の羅針盤です
KTYM PARTNERSは、あなたの事業成長と資産防衛の羅針盤です
info@ktym-partners.jp
Mon-Fri 09:00-18:00
東京都中央区日本橋室町1丁目11番12号 日本橋水野ビル7階
市場の変化を的確に捉え、最適なWebマーケティング戦略で貴社の課題を解決します。認知拡大からリード獲得、売上向上までの一連のプロセスを構築し、目標達成に向けて着実に伴走します。
Read More
デジタルコンテンツの企画から効果的な運営まで、一貫した戦略をご提案します。社内のIT化やデジタル活用に関する課題に真摯に向き合い、変化に強い持続可能な事業体制の構築に深く伴走します。
Read More
激動する市場環境を見据え、中長期的な視点での有価証券等の保有・運用戦略をサポートします。短期的な利益の追求ではなく、確かな未来を見据えた健全な資産形成の道を、信頼関係のもとで着実に伴走します。
Read More


There are many variations of passages of Lorem Ipsum available but the majority have suffered alteration in some form by injected humour.
There are many variations passages of Lorem Ipsum available but the abo majority have suffered.
There are many variations passages of Lorem Ipsum available but the abo majority have suffered.
There are many variations passages of Lorem Ipsum available but the abo majority have suffered.
Marketing / Investment / AI / Solusion
Marketing / Investment / AI / Solusion

週明け16日の市場は、日米ともにAI・半導体関連株を中心に売りが広がった。
米国では主要株価指数がそろって下落し、S&P500は3営業日続落。東京市場でも日経平均株価が終値で6万円を割り込み、前日比1,480円を超える大幅安となった。
今回の下落には、複数の要因が重なっている。
米国による先端AI半導体の輸出規制強化だ。東南アジアやブラジルを経由した先端半導体の移転・利用にも新たな許可要件が設けられ、AIインフラ投資の先行きに不透明感が広がった。
もう一つは、日銀の高田創審議委員によるタカ派発言である。7〜9月期GDPが小幅なマイナス成長となる一方、高田委員は政策金利を中立水準に近づけるため、一定の間隔や幅に縛られない機動的な利上げが必要との考えを示した。
さらに、今夜は米小売売上高、米国市場の引け後にはエヌビディアの決算発表が控えている。
市場を牽引してきたAI・半導体セクターに対して、輸出規制という政策リスクと、巨額の設備投資を将来の収益に結び付けられるのかという収益化への疑念が同時に意識され始めている。
現時点では、単なる利益確定売りなのか、相場の主役交代につながる動きなのかを判断するには早い。今夜から明朝にかけてのイベントを通過するまでは、慎重な姿勢を維持したい。
11月16日の米国株式市場は、テクノロジー株を中心に大きく下落した。
下落を主導したのは、エヌビディアをはじめとする半導体・AI関連株だ。
米商務省の産業安全保障局(BIS)は16日、インドネシア、マレーシア、シンガポール、タイ、ブラジルの5カ国向けに、先端半導体の輸出・再輸出・国内移転を行う際の新たなライセンス要件を発表した。
米国に本社を置く企業、または最終親会社が米国企業である企業向けについては、一定の報告要件を満たす場合に例外が設けられている。
この規制は、第三国を経由した先端半導体の迂回利用を抑制する狙いがある。AIデータセンターの建設や運営を担う企業にとって、調達手続きや利用条件が厳しくなる可能性があり、今後のAIインフラ投資に影響を与える材料として受け止められた。
また、防衛大手L3ハリス・テクノロジーズも下落した。11月13日に発生した米国の航空管制システム障害をめぐり、同社が設置した通信機器が問題の発端となった可能性があるとして、米運輸省などが調査を進めている。現時点では原因は確定していない。
一方、トランプ大統領は16日、辞任したジェンスン・フアン氏のエヌビディアCEO復帰について「悪いアイデアではない」と発言した。ただし、これは大統領個人の発言であり、同社取締役会が復帰を決定したわけではない。
政治・安全保障上の判断が、半導体企業の事業環境や個別株の評価に直接影響する局面が続いている。
16日の東京株式市場で、日経平均株価は前営業日比1,480.33円安(-2.42%)の59,662.02円で取引を終えた。
日経平均は朝方こそ6万1,000円台で推移したものの、後場にかけて下げ幅を拡大し、終値で6万円を割り込んだ。
特にアドバンテストや東京エレクトロンなど半導体関連株の下落寄与が大きかった。
ただし、TOPIXの下落率は日経平均より小さく、東証プライムでは値上がり銘柄も一定数あった。したがって、今回の下落を市場全体の一律な全面安と捉えるよりも、AI・半導体関連株に売りが集中した側面を重視したい。
16日午前8時50分に発表された2026年7〜9月期の実質GDP一次速報値は、前期比年率-0.1%となった。市場予想のプラス0.2%程度を下回り、4四半期ぶりのマイナス成長である。
主な内訳は次のとおり。
個人消費は2四半期連続のマイナスとなった。一方、企業の設備投資は増加している。
また、輸入の増加も外需の下押し要因となった。したがって、今回のGDPは単純に消費だけが悪かったというより、個人消費の停滞と外需の弱さが重なった結果といえる。
午後の講演で日銀の高田創審議委員は、政策金利を中立金利水準に十分近づけておく必要があると述べた。
さらに、利上げについては市場が想定する一定の間隔や幅に縛られず、国内外の金融環境を確認しながら機動的に対応する必要があるとの考えを示した。
高田委員は10月の金融政策決定会合でも利上げを提案しており、政策委員の中でもタカ派の立場が鮮明な人物である。
GDPがマイナス成長となった直後に、こうした発言が出たことは市場にとって意外感があっただろう。
ただし、これは高田委員個人の政策見解であり、日銀全体として次回会合での利上げを決定したという意味ではない。
今後は、物価上昇率だけでなく、個人消費や賃金、企業活動への影響を日銀がどう評価するかが重要になる。
16日の債券市場では、米国の長期金利が低下する一方、日本の長期金利は上昇した。
両者の差は約2.24ポイントとなった。
これは名目10年債利回りの差であり、物価上昇率を考慮した実質金利差とは異なる点に注意したい。
米国では株安や原油安を背景に債券が買われ、長期金利が低下した。一方、日本では高田委員の発言を受けて追加利上げ観測が意識され、長期金利が上昇した。
ドル円は16日の東京市場午後3時59分時点で159.46円付近。160円の大台を前に上値の重い展開となった。
米国の長期金利低下と日本の金利上昇は、金利差の面では円高方向の材料となる。
ただし、米国の金利水準そのものは依然として高く、日米の金融政策の方向性がすぐに逆転するわけではない。
160円近辺では為替介入への警戒も残るため、上値を追う動きには慎重さが必要だ。
トルコリラ円は16日、3.16円台を中心に推移した。Investing.comの16日データでは終値3.1644円、日中レンジは3.1625〜3.1722円だった。
ドル円が159円台を維持していることはクロス円の支えとなる一方、リラ自体の下落傾向やトルコ国内のインフレ・金融政策には引き続き注意が必要だ。
高金利通貨の運用では、日々のスワップ収益だけでなく、為替変動による評価損益と証拠金余力を一体で管理することが重要になる。
16日の原油市場では、供給過剰への警戒から大幅な下落となった。
Reutersによる清算値は次のとおり。
国際エネルギー機関(IEA)は、2026年第4四半期の世界の石油供給が需要を日量約170万バレル上回ると予測している。
中東からの供給回復や中国の需要鈍化も、原油価格の重荷となった。
原油安は一般的にはインフレ圧力を緩和する材料となる。しかし、今回のように株式市場のリスク回避と同時に進む場合、景気減速への懸念が背景にある可能性も考慮したい。
金価格は16日、米国市場で軟調に推移した。
スポット価格は1トロイオンス3,850ドル台を中心とする水準が参考となる。ただし、スポット価格とCOMEX金先物の清算値は別の指標であるため、厳密な価格比較には取引対象と時刻をそろえる必要がある。
今回のレポートでは、確認できていないCOMEX公式清算値をスポット価格で代用しない。
株安局面での安全資産需要は残るものの、米国の長期金利が高水準にあることは金価格の上値を抑える要因となる。
ビットコインは16日、一時64,013ドル近辺まで下落した後、65,000ドル前後まで戻す場面があった。
StatMuseの16日18時(UTC)時点のデータでは65,052ドル。Yahoo Financeの日次データでは16日の安値は63,845.93ドルとなっている。
ビットコインは24時間取引されるため、株式市場のような固定されたNY終値は存在しない。価格を比較する際には、データ提供元と観測時刻を明示する必要がある。
FRBのウォーシュ議長は16日、AIが経済に与える影響について、複数のシナリオを検証していることを明らかにした。
想定される方向性は大きく分けて次の3つだ。
重要なのは、FRBがこれらを確定的な予測として示しているのではなく、将来の不確実性に備えるための検証として扱っている点だ。
AI投資が米国経済の成長を支える一方、その投資回収が期待どおりに進まなければ、金融市場に大きな調整が起きる可能性もある。
トランプ大統領はアジア歴訪に出発する前、APEC首脳会議に合わせて中国の習近平国家主席、ロシアのプーチン大統領と会談する予定であることに加え、北朝鮮の金正恩総書記と会う可能性にも言及した。
ただし、米朝首脳会談が決まったわけではない。金正恩氏の参加や中国側の調整が必要であり、現時点では可能性の段階にとどまる。
米中関係、ロシア・ウクライナ情勢、北朝鮮問題が同じ外交日程の中で扱われる可能性があり、今週のアジア外交は市場にとっても重要な注目材料となる。
欧州連合(EU)の外相らは16日、ウクライナで停戦が成立する前にロシアと欧州の安全保障体制について協議するのは時期尚早との認識を示した。
EU側は、ロシアとの交渉を急ぐよりも、まずウクライナへの支援を続ける姿勢を重視している。
停戦に向けた外交的な進展が見えない中、地政学リスクは引き続き原油や防衛関連株などの価格形成に影響する可能性がある。
今回の原稿で紹介されている「After the Huang Scandal, AI Indicators Look Shakier」というコラムについては、本文および掲載時の原文を独立して確認できていない。
そのため、エヌビディアの時価総額減少額、データセンター建設に関する住民投票の結果、DTSリスクの比率など、原稿に記載された具体的な数字をAuthers氏の確定した主張として掲載することは避けたい。
ただし、今回の市場環境から浮かび上がる重要な論点は明確だ。
AI関連企業の評価は、これまでの成長期待や設備投資額だけでなく、実際のキャッシュフロー、投資回収、資金調達コスト、そして社会的な受容性まで含めて評価される段階に入りつつある。
今後のAI関連株を見るうえでは、売上高や受注額だけでなく、設備投資に対する収益率とフリーキャッシュフローの推移を丁寧に確認したい。
なお、AnthropicのIPOについては、Reutersが機関投資家の需要が高まり、ロードショー期間中に募集株数の約6倍の応募超過となったと報じている。価格決定は18日(水)に予定されている。これは現時点の需要状況であり、上場後の株価や企業価値を保証するものではない。
本日は、米国の消費動向とAI関連株の先行きを左右する重要イベントが控えている。
日本時間イベント注目点22:30米国10月小売売上高個人消費の強さ、金利見通し11月18日 早朝エヌビディア決算発表売上高、データセンター部門、次期見通し11月18日 07:00エヌビディア決算説明会CFOコメント、AI需要と供給見通し
エヌビディアは米太平洋時間17日午後1時20分ごろに決算資料を公表し、午後2時から説明会を開催する予定である。
今回の決算では、単なる売上高や利益の市場予想超過だけでなく、データセンター向け需要の持続性、供給能力、設備投資の収益化に関する経営陣の説明が重要になる。
本日の市場を見るうえでのポイントは、AI投資が今後も成長を牽引できるのか、それとも投資回収への疑念が株価調整を長引かせるのかという点だ。
免責事項
本レポートは情報提供および個人の市場記録を目的としたものであり、特定の金融商品の売買や投資行動を推奨・助言するものではありません。記載された数値やニュースは執筆時点の公開情報に基づいていますが、市場の急変や速報値の改定等により変動する可能性があります。投資に関する最終決定は、ご自身の判断と責任において行ってください。
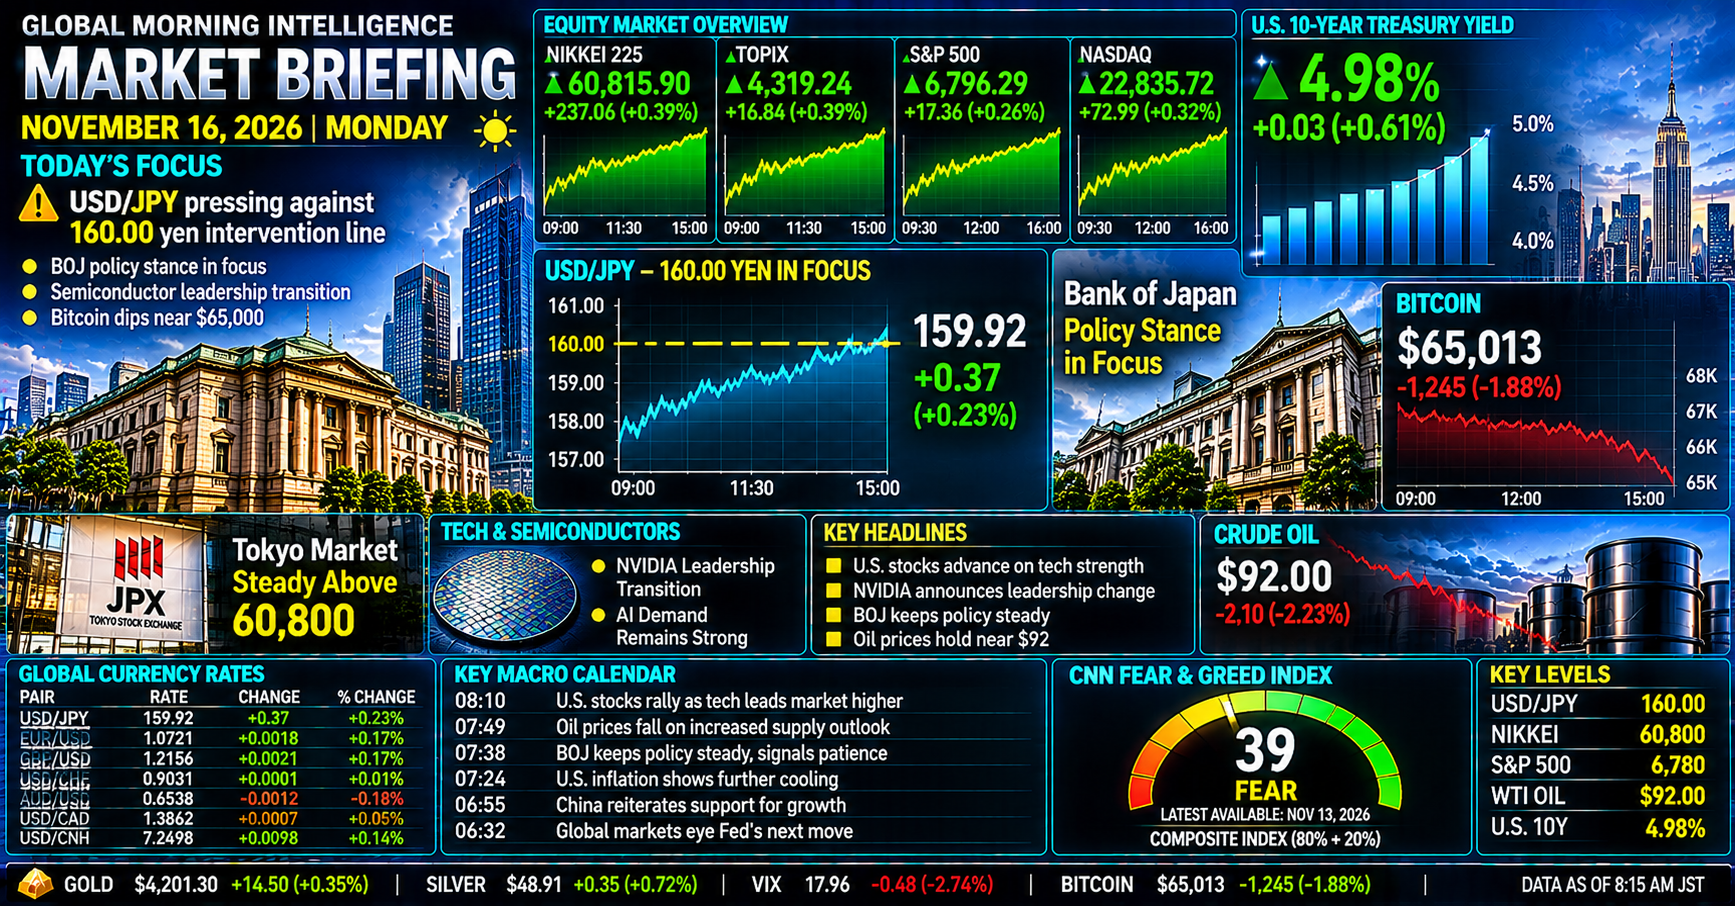
週明け月曜日。今週は、2026年秋相場の大きな分水嶺になる可能性があります。
週末にかけて、世界のマーケットを揺るがすニュースが相次ぎました。最大の焦点は、エヌビディア(NVIDIA)の創業者ジェンスン・フアン氏を巡る経営問題です。
15日、Financial Timesは、CEOを辞任したフアン氏の復帰を側近らが模索しており、シリコンバレーの関係者が取締役会やホワイトハウスへの働きかけを検討していると報じました。
一方、ベセント米財務長官はFOXニュースに出演し、NVIDIAの次期CEOには社外からの人材を起用すべきとの考えを表明。「経営陣の抜本的な刷新が必要」との認識を示しました。さらに、米国の輸出規制に対する同社のコンプライアンス体制について、取締役会と外部弁護士に10日以内の説明を求めています。
経営トップの交代だけでなく、米国の対中半導体輸出政策や企業統治にまで問題が広がっている点は、今回のニュースの本質です。
中東情勢でも緊張が高まりました。15日、イラン革命防衛隊(IRGC)は、バーレーンのアル・リファ基地にある米軍の防空レーダー施設を6機のドローンで攻撃したと発表しました。一方、バーレーン軍は複数の飛来攻撃を迎撃したと発表しており、攻撃の実態や被害については引き続き確認が必要です。
さらに、トランプ米大統領、習近平中国国家主席、プーチン露大統領が、19日に中国・深圳で開催されるAPEC首脳会議に合わせて会談する予定と報じられています。3大国の首脳が一堂に会する異例の外交イベントとなり、イラン情勢や核軍縮、米中関係などが議題となる可能性があります。
今週のマーケットは重要イベントが集中しています。
週明けの為替市場では、ドル円が159円台後半で推移。一方、ビットコインは週末に一時6万1,000ドル台まで下落した後、6万4,000~6万5,000ドル台へ戻しています。
今週は、AI関連企業の経営・業績問題、米国の金利動向、中東情勢という3つの大きなテーマが同時に市場を動かすことになりそうです。
週明けの為替市場では、ドル円(USD/JPY)が159円台後半で推移しています。先週末に一時160.19円まで上昇した後も、円安基調は大きく崩れていません。
背景にあるのは、米国のインフレ圧力と長期金利の上昇です。
13日に発表された米10月PPIは前年比+6.5%。2022年11月以来の大きな上昇率となりました。ただし、前月比は+0.3%で、市場予想の+0.4%を下回っています。食品・エネルギー・貿易サービスを除くコア指標は前月比+0.5%、前年比+4.9%でした。
つまり、月次の総合指数は予想より落ち着いていたものの、基調的な物価圧力は依然として強いという内容です。
債券市場では、米10年国債利回りが5.13~5.15%台、30年債が5.47%前後まで上昇。日本の新発10年国債利回りも2.86%前後まで上昇しました。米10年債と日本10年債の利回り差は約2.29ポイントとなっています。
CME FedWatchなどの金利先物市場では、12月FOMCでの追加利上げが強く意識されています。ただし、これは先物価格から算出された市場の織り込みであり、FRBが利上げを決定したわけではありません。PPI発表後には、25bpの利上げ予想が中心となり、50bpの大幅利上げ予想は後退しました。
今週の日本市場で重要なのは、本日16日のGDP速報と日銀・高田創審議委員の講演です。
内閣府の公表予定では、7-9月期GDP一次速報は本日8時50分。高田審議委員の講演は13時に予定されています。
高田氏は10月の日銀金融政策決定会合で利上げを提案した経緯があり、追加利上げに前向きな姿勢を示すかどうかが注目されます。特に、12月会合での政策変更の可能性や、国内の物価・賃金動向についてどのような見解を示すのかを確認したいところです。
私自身は、仮に高田氏からタカ派的な発言が出れば、短期的には円買い材料になると考えています。ただし、米10年債利回りが5%台にある状況では、日銀の発言だけで持続的な円高トレンドに転換するかどうかは慎重に見る必要があります。
今週は、日米の金利差だけでなく、金融当局の政策姿勢と市場の織り込みの変化を丁寧に追っていきたいと思います。
中東情勢は、週末に再び緊張が高まりました。
15日、イラン革命防衛隊は、バーレーンのアル・リファ基地にある米軍の防空レーダー施設を6機のドローンで攻撃したと発表しました。
これに対し、バーレーン軍は複数のイランによる飛来攻撃を迎撃したと発表。在バーレーンの米大使館も安全に関する警告を発出しました。
現時点で重要なのは、イラン側が攻撃を主張していることと、バーレーン側が迎撃を発表していることを分けて捉えることです。攻撃による被害や施設への到達状況について、独立した確認は十分ではありません。
一方、イランのガリバフ国会議長は、米国が合理的な条件を受け入れれば戦闘終結への道が開かれるとの趣旨の発言をしています。軍事的な圧力と外交的な交渉姿勢が同時に存在しており、情勢は依然として不透明です。
さらに、19日に予定される米中ロ首脳会談も重要です。イラン情勢や中東の安全保障問題が議題に含まれる可能性があり、会談の結果次第では原油市場にも影響が及ぶでしょう。
原油市場
先週13日の清算値は、WTI原油先物(12月限)が88.56ドル、ブレント原油先物が95.84ドルでした。
米国の原油在庫増加やIEAによる供給過剰見通しが上値を抑えている一方、中東情勢の緊迫化は価格を押し上げる要因となります。
今週は、週末のバーレーン情勢を受けて原油価格がどの程度反応するかが焦点です。
ただし、地政学リスクによる一時的な価格上昇と、実際の供給停止・輸送障害による構造的な供給不足は区別する必要があります。ホルムズ海峡の通航状況やタンカーの運航、原油生産施設への影響を確認したいところです。
トルコ・トルコリラ
トルコ中央銀行(TCMB)は、政策金利36.00%、翌日物貸出金利39.00%、翌日物借入金利34.50%の金利体系を維持しています。
トルコリラ円(TRY/JPY)は、週末時点で3.14~3.17円台を中心とする水準で推移しています。
リラ円の底堅さを考えるうえでは、トルコの金融政策だけでなく、ドル円の動きも重要です。TRY/JPYは概ねUSD/JPYとUSD/TRYの組み合わせで決まるため、ドル円が円安方向へ動けば、対ドルでリラが弱くてもリラ円が支えられることがあります。
今週のリラ円の安定を、そのままトルコ経済やリラの信用力が改善した結果と判断するのは早計です。
また、原油価格が高止まりすれば、エネルギー輸入国であるトルコの経常収支やインフレには負担となります。中東情勢が原油の生産・輸送に波及する場合には、リラにも間接的な下押し圧力がかかる可能性があります。
高い政策金利とスワップ収益はリラ投資の魅力ですが、為替変動による評価損や証拠金負担を軽視することはできません。今週も金利収入だけでなく、為替レートとポジション全体のリスクを合わせて管理したいところです。
今週は、AI関連株にとって極めて重要なイベント週間です。
米国株:NVIDIA決算と経営体制
先週13日の米国株終値は、NYダウ52,347.55ドル、S&P500 7,561.67、ナスダック総合25,136.27でした。
17日にはNVIDIAが第3四半期決算を発表します。今回は通常の決算以上に、経営体制と今後の事業見通しが注目されます。
ジェンスン・フアン氏の辞任後、CFOのコレット・クレス氏が暫定CEOに就任しています。さらに、ベセント財務長官が社外からのCEO起用を求めるなど、経営体制を巡る問題は米政府の輸出規制政策にも広がっています。
投資家が確認すべきポイントは、次の3つです。
特に、今後のガイダンスと経営陣の説明は重要です。NVIDIAの業績が堅調であっても、経営体制や輸出規制に対する不透明感が残れば、株価の評価には影響する可能性があります。
AnthropicのIPO
もう一つの大きなイベントが、AI開発企業AnthropicのIPOです。
SEC提出の目論見書によれば、一般向けの売出株数は8億2,500万株、想定価格帯は1株70~78ドル。Nasdaqでのティッカーは「ANT」とされています。19日の上場が予定されています。
なお、78ドルを前提とした約644億ドルという金額は、一般向け売出株式の総額を単純計算した上限であり、会社がIPOだけで644億ドルを受け取るという意味ではありません。別途、260億ドルの私募も予定されています。
Anthropicの上場は、AI関連企業の企業価値を市場がどのように評価するかを知るうえで重要な材料です。
NVIDIAのような半導体企業と、AnthropicのようなAIモデル開発企業では、収益構造も資本需要も異なります。AI投資の資金がどの領域へ向かうのか、今週はその変化が見えてくるかもしれません。
SpaceXのStarship回収成功
週末には、SpaceXがStarshipの上段機を発射塔のアームで初めて回収することに成功しました。これは大型ロケットの再使用技術に向けた重要な進展です。
ただし、今回の飛行では上段機の回収に成功した一方、ブースターの回収は実現していません。全段回収の完成ではなく、再使用技術に向けた大きな一歩と評価するのが適切です。
日本株:急反発後の銘柄選別
東京市場では、日経平均が前週末の57,434.77円から13日の61,142.35円まで回復し、週間で6.46%上昇しました。
急落後の買い戻しによって指数は大きく戻しましたが、ここから先は上昇の持続性が問われます。
私が重視しているのは、暁投資顧問のメルマガでも取り上げられている「相場の主役交代」「物色の分散」「オプションによるリスク管理」という考え方です。
半導体・AI関連株が引き続き相場を牽引するのか、それとも業績や財務体質を評価した内需株・バリュー株へ資金が広がるのか。今週はNVIDIA決算を通じて、AI関連株の評価が改めて試されることになります。
住友不動産、大成建設、三菱マテリアル、旭化成などの銘柄についても、低PBRという指標だけで判断せず、利益成長、ROE、キャッシュフロー、株主還元、株価水準を合わせて確認したいところです。
また、米国社債利回りが6%台となる環境では、株式と債券の相対的な魅力も変わります。金利上昇が続けば、株式のリスクプレミアムを改めて評価する必要が出てくるでしょう。
急落局面でのオプションによるヘッジは、損失を限定するための有効な手段の一つです。ただし、オプション料や満期、権利行使価格を考慮する必要があり、すべての投資家に一律に適するわけではありません。
今週は、指数の上げ下げだけでなく、資金がどの銘柄・セクターへ向かっているかを確認する週にしたいと思います。
ビットコイン:週末の急落と需給悪化
暗号資産市場では、ビットコインの下落が続いています。
13日の時点で7万ドルを割り込み、14日から15日にかけては一時6万1,000ドル台まで下落。その後、6万4,000~6万5,000ドル台まで戻しました。
米国の現物ビットコインETFでは、11月に入ってから大規模な資金流出が続いています。ETFからの資金流出は、機関投資家の需要が弱まっている可能性を示す材料です。
また、価格下落によるレバレッジポジションの強制清算が、下落を増幅させている可能性があります。
MSCIによるデジタル資産保有企業の指数採用ルール見直しも市場の懸念材料として取り上げられていますが、Strategyなどの指数除外に伴う具体的な強制売却額については、正式な決定と対象指数、連動ファンドの保有状況を確認する必要があります。現段階で約28億ドルの売却が確定しているかのように扱うことは避けたいところです。
今回の下落では、価格水準だけでなく、現物ETFの資金フロー、先物建玉、清算額、取引所ごとの価格差を確認することが重要です。
ビットコインは24時間取引されるため、株式市場のような固定されたNY終値だけで判断せず、必ず観測時刻と価格をセットで確認します。
金:金利上昇が重石に
COMEX金先物12月限は、13日の公式清算値が1トロイオンス3,886.30ドルでした。前日比では1.00ドル高です。
米10年債利回りが5.15%前後まで上昇し、ドル高が進んだことは、利息を生まない金にとって逆風となっています。
一方、地政学リスクが高まる局面では、安全資産としての金需要が下値を支える可能性があります。
今週は、米金利の上昇圧力と中東情勢を巡る安全資産需要のどちらが強く働くかが焦点です。
3,900ドル台を回復できるかどうかは短期的な注目点ですが、金の中長期的な評価では、実質金利、ドルの信認、中央銀行の購入動向も引き続き重要です。
※金価格はCOMEX金先物のドル/トロイオンスを基準とし、田中貴金属の国内円/g価格は使用していません。
John Authers氏が11月15日に発表したコラム『How to Save the Next Jensen Huang From Himself』では、NVIDIA創業者ジェンスン・フアン氏の退任を、単なるスキャンダルではなく、企業統治の問題として捉えています。
同氏が投げかけているのは、なぜNVIDIAの取締役会や投資家は、これほど重要な企業の経営権限を一人の人物に集中させ、十分な監督体制を整えてこなかったのか、という問いです。
NVIDIAは、フアン氏の技術的な先見性と強いリーダーシップによって、AI産業の中心的な企業へ成長しました。しかし、企業の成長を一人の経営者の能力に過度に依存させることは、同時に大きなキーマン・リスクを生みます。
今回の問題は、まさにそのリスクが表面化した事例として考えることができます。
スティーブ・ジョブズやジェフ・ベゾスのような創業者型経営者も、企業の成長過程で強い個人の影響力を持っていました。しかし、企業が長期的に成長するためには、創業者の能力を組織の仕組みや後継者育成へと引き継ぐことが不可欠です。
Authers氏の論考から読み取れる重要なポイントは、次の3つです。
① キーマン・リスクは株価評価にも影響する
経営者個人の能力が企業価値の大きな部分を占める場合、その人物の退任や不祥事は、単なる経営交代以上の影響をもたらします。投資家は、企業の収益力だけでなく、経営者が交代しても競争力を維持できる組織かどうかを評価する必要があります。
② 取締役会の監督機能が重要
高い業績を上げている企業ほど、経営者への信頼が強くなり、監督機能が形骸化するリスクがあります。今回のNVIDIAの問題は、成長企業における取締役会の独立性や後継者計画の重要性を改めて浮き彫りにしました。
③ AI産業の成長と個別企業の経営リスクは分けて考える
NVIDIAの経営問題が発生したからといって、AI産業全体の成長が止まるわけではありません。しかし、AI産業の成長を享受する企業がどこなのか、また、その企業が持続的に利益を生み出せるのかは別の問題です。
今週はNVIDIAの決算とAnthropicのIPOが続きます。AI市場全体の成長期待だけでなく、企業ごとの資本効率、収益構造、経営体制を比較するうえで重要な機会となるでしょう。
私自身は、今回の一連の出来事を通じて、「優れた経営者がいる企業」と「優れた経営者がいなくても成長できる企業」は同じではないという点を改めて意識しています。
相場が大きく動くときほど、テーマや話題性だけでなく、企業の本質的な競争力と経営の持続性を見極めることが重要です。
本レポートは情報提供のみを目的として作成されたものであり、特定の金融商品の売買や投資戦略の勧誘を目的としたものではありません。本レポートに記載されたデータおよび見通しは作成時点の情報に基づいていますが、その正確性や完全性を保証するものではありません。投資に関する最終決定は、ご自身の判断と責任において行われますようお願い申し上げます。
1. 概要・市場のポイント
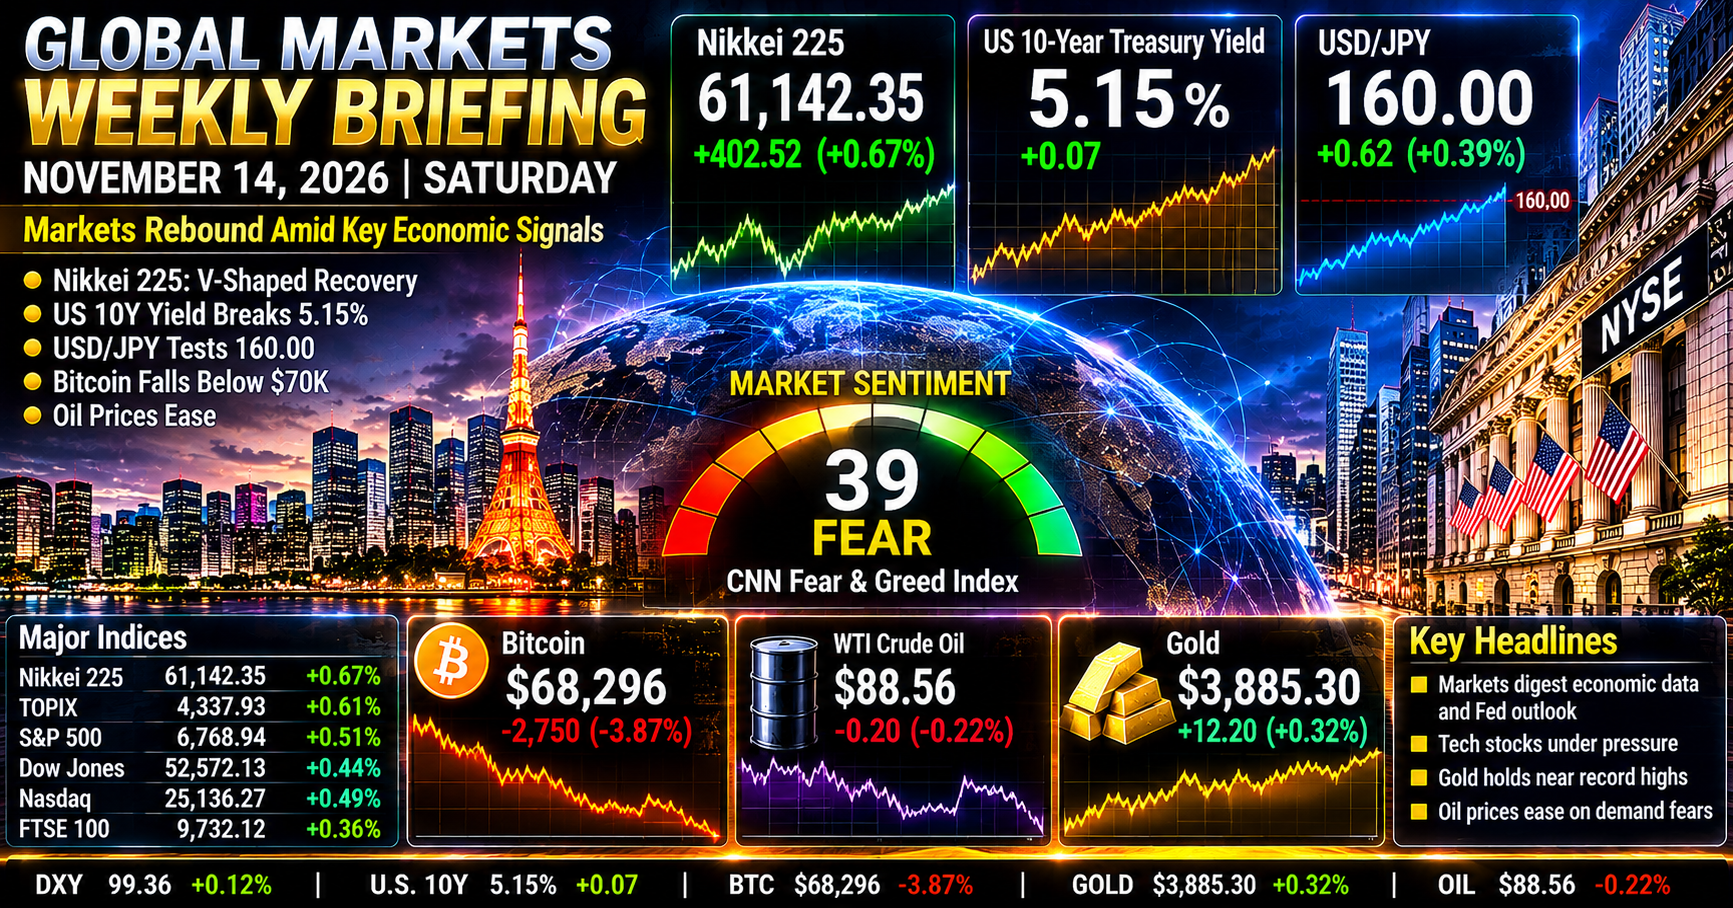
11月15日、日曜日。今週の主要チャートとニュースを振り返ると、市場は大きなショックを吸収する強さを見せる一方、インフレと金利という根本的な問題に再び直面した1週間だったと感じます。結局のところ、〇〇ショックと言われて投げ出された人が損をして、耐えられて人が次のステージへ行ける相場とも言えますね。
11月9日週の前半、米国株は急反発しました。週初の9日には、NYダウが1,104ドル高、S&P500が2.3%高となり、先週の急落から力強い買い戻しが入りました。原油安が投資家心理を支えたほか、AI関連株を巡る過度な警戒感がいったん後退したことも追い風となりました。
東京市場も大きく反発しました。前週末の11月6日、日経平均は3,643.13円安、下落率5.96%という歴代3位の下げを記録し、57,434.77円で取引を終えていました。しかし、今週は11日までの3営業日で3,813円超を戻し、61,248.59円まで回復。13日の週末終値も61,142.35円となり、週間では3,707.58円高、上昇率6.46%を記録しました。急落前の水準を取り戻すほどの反発となりました。
週後半には市場を取り巻く環境が変わります。米国では10月CPIに続き、13日に発表された10月PPIが前年比6.5%上昇。月次の上昇率は0.3%にとどまったものの、年間の伸びは2022年11月以来の大きさとなり、インフレの根強さが意識されました。米長期金利は上昇し、ドル円は一時160.19円まで円安が進みました。
さらに12日には、エヌビディアの創業者ジェンスン・フアンCEOが辞任し、CFOのコレット・クレス氏が暫定CEOに就任するという大きなニュースが発表されました。AI産業の象徴的な経営者の退場は、個別企業の問題にとどまらず、AI投資全体の持続性を考え直すきっかけにもなっています。
それでも米国株は週間ベースでプラスを確保しました。13日の終値はS&P500が7,561.67、ナスダック総合が25,136.27、NYダウが52,347.55ドル。週間ではそれぞれ+2.51%、+2.27%、+2.07%となり、主要指数は10月初旬以来となる週間上昇を記録しました。
暗号資産市場は厳しい展開です。ビットコインはETFからの資金流出が続くなか、14日には6万5,000ドル台まで下落。株式市場の回復とは対照的に、リスク資産の中でも資金の選別が進んでいるように見えます。
今週の市場を一言で表すなら、**「株式市場はショックを吸収したが、金利とインフレの問題は解決していない」**ということになるでしょう。
今週の金融市場で最も重要だったテーマは、米国のインフレ再評価と、それに伴う金利上昇です。
米国の10月CPIは前月比+0.4%、食品とエネルギーを除くコアCPIは+0.3%となりました。続いて13日に発表されたPPIは、最終需要が前月比+0.3%、前年比+6.5%。コアに相当する食品・エネルギー・貿易サービスを除く指標も前年比+4.9%となりました。
PPIの前月比上昇率は市場予想を下回ったものの、前年比の伸びは高水準です。したがって、単純に「インフレが再加速した」と断定するよりも、月次の伸びには落ち着きが見られる一方、物価水準の上昇圧力は依然として強い、と整理するのが適切です。
債券市場では、米10年国債利回りが13日に5.15%前後まで上昇しました。前週末の4.86%から約29bpの上昇です。2年債は4.88%前後、30年債は5.47%前後となり、短期から長期まで利回りが切り上がりました。
日本の新発10年国債利回りも13日に2.86%前後まで上昇。米国と日本の10年金利差は、単純比較で約2.29ポイントとなっています。日米双方で金利が上昇するなか、米国の上昇幅が大きく、ドル円を支える要因の一つとなりました。
為替市場では、ドル円が一時160.19円まで上昇。日本銀行公表の13日17時時点のスポットレートは159.84~159.86円でした。財務省・金融当局による過度な変動への警戒発言もあり、160円台では介入警戒感が意識されています。
ここで注目したいのが、11月12日に公表されたニューヨーク連銀の四半期報告です。同報告によれば、米連邦準備制度(FRB)自身は第3四半期に為替介入を実施していません。一方、米財務省は7月31日、ニューヨーク連銀を財務代理人として、794億円(79.4 billion yen)をスポット市場で購入していました。
これは米財務省による円買いであり、FRBが独自に実施した介入ではありません。日本の財務省による同四半期の介入額15.4兆円と比べると規模は小さいものの、米国側も円相場の急変動を問題視していたことを示す材料です。
来週は、日銀の高田創審議委員の講演にも注目です。国内金利の上昇が続くなか、日銀が追加利上げに向けてどのような姿勢を示すのか、発言内容を確認したいところです。
エネルギー市場は、週前半の原油安から週後半の反発を経て、再び供給過剰懸念を意識する展開となりました。
週前半は中東情勢を巡る緊張緩和への期待から、原油価格が下落しました。ブレント原油は10日に91.49ドル、WTIは86ドル台まで下落。市場では、地政学リスクに上乗せされていたプレミアムが一部剥落しました。
しかし12日には、米国とイランの対立が続いていることが改めて意識され、原油価格は反発。ブレントは95.82ドル、WTIは88.74ドルで取引を終えました。
13日は、国際エネルギー機関(IEA)が示した供給過剰見通しなどが上値を抑えました。清算値はブレント95.84ドル、WTI88.56ドル。両指標とも週間では約2.5%の下落となっています。
ただし、14日にはイラン海軍がホルムズ海峡で複数のタンカーが機雷に接触したと主張する報道がありました。Reutersも報じていますが、発表内容を独立して確認できていない点には注意が必要です。ホルムズ海峡の通航リスクは、依然として原油市場の重要な変動要因です。
トルコ金融市場では、トルコ中央銀行(TCMB)が政策金利36.00%、翌日物貸出金利39.00%、翌日物借入金利34.50%を維持しています。高金利政策は継続していますが、金利が高いことだけでリラの下落リスクがなくなるわけではありません。
トルコリラ円の値動きを考える際には、ドル円とドル・リラの双方を見る必要があります。TRY/JPYは概ねUSD/JPYとUSD/TRYの関係で決まるため、ドル円が上昇すれば、対ドルでリラが弱含んでいてもリラ円が底堅く見える場合があります。
今週のリラ円の動きを評価するうえでも、リラそのものの強さと、円安によるクロス円の押し上げ効果を分けて考える必要があります。
また、原油価格が100ドルを下回っているからといって、トルコの輸入コスト問題が解消したとは言えません。エネルギー輸入への依存、外貨準備、インフレ期待、為替管理政策など、複数の要因がリラの安定性を左右します。
私自身のリラ運用でも、スワップ収益だけで判断せず、為替変動による評価損と必要証拠金の増加を常に意識しておきたいところです。
今週の株式市場は、急落後の買い戻しと、企業・セクターごとの選別が同時に進んだ1週間でした。
米国市場では、12日にエヌビディアのジェンスン・フアンCEOが辞任しました。会社はクレスCFOを暫定CEOに任命し、後任の選定を進めると発表しています。
辞任を巡っては、複数の女性との関係や、中国への情報流出を巡る疑惑が報じられています。ただし、スパイ疑惑については報道段階の情報であり、事実として確定したものではありません。会社側の調査と今後の説明を見極める必要があります。
重要なのは、エヌビディアという企業の経営体制に大きな変化が生じた一方、AI関連投資全体が直ちに否定されたわけではないという点です。
13日の米国株は、S&P500が0.40%安、ナスダックが0.91%安となった一方、ダウは0.10%高でした。指数全体が崩れたわけではありませんが、ハイテク株には売りが残りました。
一方、AnthropicのIPOには強い投資家需要が集まっています。報道によれば、ロードショー開始後に応募倍率は約6倍に達しました。公開価格の決定は週明け以降の重要イベントとなります。AI企業への投資意欲が残っていることを示す一方、企業価値や将来の収益成長をどう評価するかが問われる局面でもあります。
東京市場では、日経平均が前週末の急落から週間で6.46%上昇しました。11日には61,248.59円まで戻し、13日の終値も61,142.35円を確保しました。
ただし、今回の反発をそのまま「半導体からバリュー株への主役交代」と判断するのは早計です。週次では半導体株指数SOXも大きく上昇しており、急落後の買い戻しでは半導体関連株も重要な役割を果たしました。
一方で、週後半にはエヌビディアのニュースを受けて半導体関連株に利益確定売りが出るなど、物色の方向性には変化も見られました。ここは、指数の上昇率だけでなく、上昇銘柄数、業種別騰落率、売買代金の分布を確認して判断したいところです。
私が注目したいのは、今後の相場が一部の大型ハイテク株だけで上昇するのか、それとも業績や財務体質を評価した幅広い銘柄へ資金が広がるのかという点です。
暁投資顧問のメルマガで取り上げられている「相場の主役交代」「物色の分散」「オプションによる急落ヘッジ」という視点は、今週の値動きを考えるうえでも参考になります。ただし、個別銘柄の割安性や上方修正の評価は、実際の決算内容、利益成長、株価水準を確認したうえで判断する必要があります。
今週後半、暗号資産市場では大きな資金流出が続きました。
ビットコインは週初の8万ドル近辺から下落し、13日には一時6万7,555ドルまで下落。さらに14日には6万5,000ドル台まで値を下げました。
米国の現物ビットコインETFでは、11月5日以降7営業日連続で資金流出が続き、累計流出額は約19.1億ドルに達したと報じられています。これは短期的な利益確定にとどまらず、機関投資家の資金需要にも変化が生じている可能性を示すものです。
また、レバレッジ取引の清算が価格変動を増幅させたとみられます。価格下落によってロングポジションの強制清算が発生し、それがさらなる売りを呼ぶ構造には注意が必要です。
MSCIによるデジタル資産保有企業の指数採用ルール見直しや、Strategyなどへの影響についても報道されていますが、指数除外や強制売却額の具体的な内容は、正式な決定資料と対象指数を確認してから評価すべきです。現時点では、確定した強制売却額として扱わない方が適切です。
コモディティ市場では、金価格にも米長期金利の上昇とドル高が重石となりました。金利が上昇すると、利息を生まない金の相対的な保有コストが高まるため、金価格には下押し圧力がかかりやすくなります。
ただし、金の価格は実質金利、ドル相場、中央銀行の購入、地政学リスク、投資家の安全資産需要など複数の要因で決まります。短期的な金利上昇だけで中長期の金価格見通しを変更する必要はありません。
今週のJohn Authers氏のコラムで注目したいのは、エヌビディアの経営トップ交代と、米国のインフレ再燃を別々の問題としてではなく、現在の市場構造を考える材料として捉えている点です。
11月12日の『Ritual CEO Sacrifice Is Looming Over Jensen Huang』では、ジェンスン・フアン氏の辞任を巡り、企業のキーマン・リスクとガバナンスの重要性が論じられています。
エヌビディアはフアン氏の存在感が非常に大きい企業です。そのため、経営トップの交代は短期的に株価や投資家心理へ影響を及ぼす可能性があります。
一方で、Authers氏は、フアン氏個人への依存リスクとAI産業全体の成長性を同一視すべきではないという視点も示しています。AI関連投資の裾野は半導体だけでなく、データセンター、電力、ネットワーク、ソフトウェアなど幅広い分野に広がっています。
同氏が取り上げた「ローリング・バブル」という考え方も興味深いものです。市場全体が一つの巨大なバブルとして一斉に上昇・崩壊するのではなく、特定のテーマが過熱と調整を繰り返しながら、別のテーマへ資金が移っていくという見方です。
この考え方に立てば、NVIDIAの株価調整だけをもってAI相場全体の終焉と判断することはできません。むしろ、AI関連企業の中で、実際に収益を生み出せる企業と、将来期待だけで評価されている企業の選別が進む可能性があります。
もう一つの重要な論点が、11月11日の『Skipping a Rate Hike Doesn’t Look So Clever Now』です。
このコラムでは、米国のインフレ指標を巡り、前年同月との比較が難しい状況を踏まえながら、13カ月間の物価上昇率が4.1%、11カ月間では3.7%となった点などが取り上げられています。食品価格や住居費を除くサービス価格の上昇も、物価圧力が一部の品目に限られていないことを示す材料として論じられています。
Authers氏の見方は、金融政策の判断が遅れた可能性を問題提起するものです。ただし、これはあくまでコラム執筆者の分析であり、FRBの公式見解や確定した政策方針ではありません。
私が今回の2つの論考から考えたいのは、AI企業の成長期待と、金利上昇による企業価値評価の変化が、これから同時に市場を動かす可能性があるということです。
成長期待が高い企業ほど、将来利益を現在価値に割り引く際の金利上昇に敏感になります。つまり、AI市場の成長が続くとしても、株価が同じペースで上昇し続けるとは限りません。
来週以降は、NVIDIAの経営体制の行方、AnthropicのIPO、米国金利の動向を一つの流れとして見ていきたいと思います。
本レポートは情報提供のみを目的として作成されたものであり、特定の金融商品の売買や投資戦略の勧誘を目的としたものではありません。本レポートに記載されたデータおよび見通しは作成時点の情報に基づいていますが、その正確性や完全性を保証するものではありません。投資に関する最終決定は、ご自身の判断と責任において行われますようお願いいたします。